قصة المال والوهم: من الذهب الخالص إلى فخ الديون والبديل الإسلامي
نعيش اليوم في عالم تحركه دوامات الديون والهندسة المالية المعقدة. دول بأكملها تعلن إفلاسها، وأفراد يقضون أعمارهم في سداد فوائد لا تنتهي. كيف تحول المال من وسيلة لتبادل المنافع وبناء الحضارات إلى أداة للاستعباد الاقتصادي؟ لفهم الحل العبقري الذي يقدمه الاقتصاد الإسلامي، يجب أولاً أن نعود بالزمن إلى الوراء، لنقرأ "قصة المال" من البداية.
الفصل الأول: عصر الذهب.. وبداية الخديعة
في الماضي، كان التعامل المالي يعتمد على "المال الحقيقي"، أي الذهب والفضة. كانت العملة تحمل قيمتها في ذاتها، فالدينار الذهبي له نفس القيمة أينما ذهبت. في ذلك العصر، لم يكن "التضخم المؤسسي" الذي نراه اليوم موجوداً؛ فالتضخم كان يحدث نادراً وبشكل طبيعي فقط إذا زادت كمية الذهب المكتشفة فجأة، وظل الاقتصاد مستقراً ومرتبطاً بالإنتاج الحقيقي.
الربا ليس اختراعاً حديثاً، فقد ظهرت أولى أشكاله في حضارات بلاد الرافدين (كالبابليين) حين كانوا يقرضون البذور للفلاحين ويشترطون استردادها بزيادة. ولكن الخديعة الكبرى التي أسست للنظام المصرفي الحديث بدأت في أوروبا على يد "الصاغة" (تجار الذهب).
كان الناس يودعون ذهبهم عند الصائغ للحفظ مقابل "ورقة" (سند) تثبت ملكيتهم. لاحظ الصاغة أن الناس يكتفون بتداول هذه الأوراق في الأسواق ولا يسحبون ذهبهم. هنا، بدأ الصاغة في إصدار أوراق (قروض) تفوق بكثير كمية الذهب الحقيقية الموجودة في خزائنهم، وفرضوا "فوائد" على هذه الأوراق الوهمية. وهذا هو أصل ما يُعرف اليوم بـ "نظام الاحتياطي الجزئي"، حيث تخلق البنوك أموالاً من العدم وتقرضها بالربا!
الفصل الثاني: الصدمة الكبرى وكيف سيطرت أمريكا على مال العالم
في عام 1944 (اتفاقية بريتون وودز)، اتفقت دول العالم على ربط عملاتها بالدولار الأمريكي، وتعهدت أمريكا بربط الدولار بالذهب (كل 35 دولاراً تساوي أونصة ذهب). صدّق العالم ذلك، وأعطوا أمريكا ذهبهم واحتفظوا بالدولار الورقي.
ولكن أمريكا بدأت تطبع دولارات لتمويل حروبها بشكل يفوق الغطاء الذهبي. وعندما طالبت دول كفرنسا بتبديل دولاراتها بالذهب، خرج الرئيس الأمريكي نيكسون عام 1971 بقرار صادم أُطلق عليه "صدمة نيكسون": ألغى ارتباط الدولار بالذهب تماماً. أصبح المال الورقي مجرد حبر على ورق لا يغطيه شيء.
لتنقذ أمريكا عملتها، عقدت في عام 1974 اتفاقية تاريخية مع السعودية ودول أوبك: "سنوفر لكم الحماية، مقابل ألا تبيعوا البترول إلا بالدولار". هكذا وُلد "البترودولار". أصبح العالم بأسره مجبراً على الحصول على الدولار لشراء الطاقة، وأصبحت أمريكا تتحكم في شريان الاقتصاد العالمي دون الحاجة لغطاء ذهبي.
الفصل الثالث: سلاح "سعر الفائدة" وشبكة العنكبوت العالمية
بما أن الدولار أصبح المتحكم، أصبح البنك المركزي الأمريكي (الفيدرالي) يدير العالم بأداة سحرية وخطيرة: "سعر الفائدة" (وهو عين الربا).
خفض الفائدة (فتح الصنبور): تصبح القروض رخيصة، فيقترض الناس وتنتعش الأسواق، ولكن بسبب كثرة الأموال المطبوعة ترتفع الأسعار ويحدث "التضخم".
رفع الفائدة (غلق الصنبور): لقتل التضخم، يرفع الفيدرالي الفائدة. هنا تحدث الكارثة للدول النامية؛ يهرب المستثمرون بأموالهم من هذه الدول ويضعونها في البنوك الأمريكية طمعاً في الفائدة العالية المضمونة. فتنهار العملات المحلية، وترتفع أسعار الاستيراد، وتضطر البنوك المركزية المحلية لرفع الفائدة لأرقام فلكية (20% أو 30%) فتُخنق الاستثمارات وتُفلس الشركات.
الشبكة المترابطة:
- الدولار والذهب (أعداء): إذا رُفعت الفائدة الأمريكية، يفضل الناس الدولار فينزل الذهب. وإذا خُفضت الفائدة أو حدثت أزمات، يهرب الناس للذهب فيرتفع سعره كونه الملاذ الآمن والمال الحقيقي.
- الدولار والبترول: البترول يُباع بالدولار، فقوة الدولار تعني أن الدول النامية ستدفع من عملتها المنهارة أضعافاً مضاعفة لشراء الطاقة، مما يغرقها في التضخم.
الفصل الرابع: البيع مقابل الربا.. النور مقابل الظلام
في هذا النظام الوهمي، أصبح الربا هو المحرك. وهنا يأتي الخلط القديم: «ذَٰلِكَ بِأَنَّهُمْ قَالُوا إِنَّمَا الْبَيْعُ مِثْلُ الرِّبَا ۗ وَأَحَلَّ اللَّهُ الْبَيْعَ وَحَرَّمَ الرِّبَا».
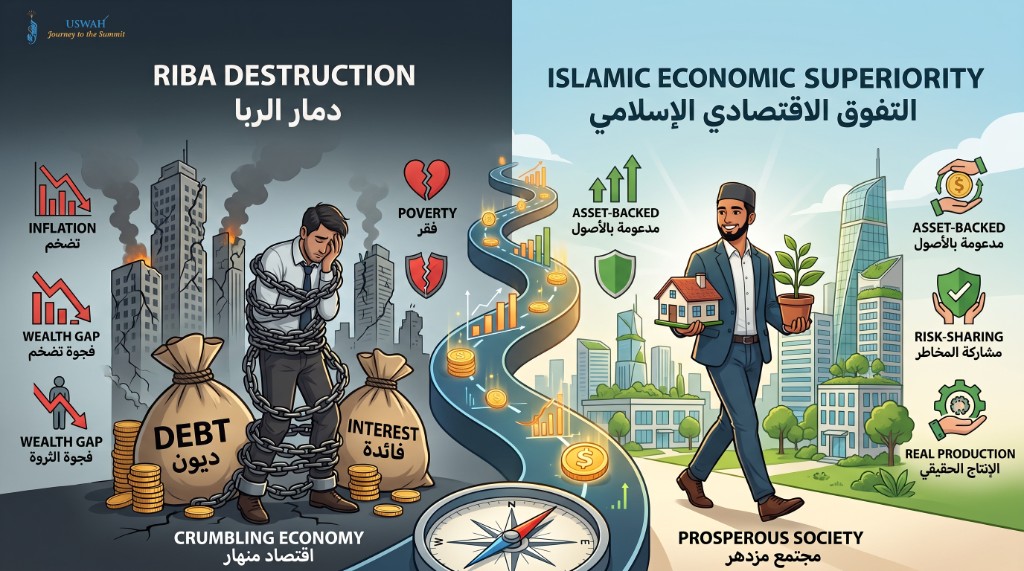
الربا: مبادلة مال بمال مع زيادة مضمونة. المقرض لا يبذل جهداً، ولا يتحمل مخاطرة، ويربح دائماً ولو أفلس المقترض. هذا يدمر الاقتصاد لأنه لا يضيف إنتاجاً حقيقياً.
البيع: مبادلة مال بسلعة. التاجر يتحمل المخاطرة، ويبذل الجهد. القاعدة الإسلامية هي "الغُنم بالغُرم" (الربح مقابل تحمل المخاطرة)، وهذا ما يبني اقتصاداً حقيقياً.
الفصل الخامس: البدائل الإسلامية العملية للنظام المصرفي الحديث
الإسلام لا يحرم شيئاً ضاراً إلا ويفتح باباً بديلاً نقياً وعملياً:
1. ما هو البديل للفائدة لمواجهة التضخم؟
في الرأسمالية، تضع مالك في البنك بفائدة لتعويض التضخم (وهذا ربا). أما في الإسلام، القرض هو مساعدة إنسانية (قرض حسن) ويُرد بمثله. لحماية مالك من التضخم يجب أن تدخله في الاقتصاد الحقيقي عبر عقود "المضاربة" (شراكة بالمال والجهد) في التجارة والصناعة، أو شراء أصول (عقارات وذهب). هكذا تنمو الثروة بنمو الاقتصاد الفعلي.
2. بديل "غرامة التأخير" لضمان الحقوق
فرض غرامة تدخل في جيب الدائن لتأخر المدين هو "ربا الجاهلية". لضمان الحقوق، شرع الإسلام أخذ الرهن (أصل ملموس يُباع عند التعثر)، أو الكفالة (ضامن). أما البنوك الإسلامية الحديثة فتستخدم "الشرط الجزائي الخيري" لمنع مماطلة الأغنياء، حيث يدفع المماطل غرامة ولكنها لا تدخل في أرباح البنك، بل يُلزم البنك بالتبرع بها للفقراء، فلا يتربح البنك بالربا.
3. بديل قروض السيارات الربوية — المرابحة
- الحرام: يقرضك البنك 10,000 دولار لتشتري سيارة وتردها 12,000. (مال بمال بزيادة).
- الحلال: يشتري البنك الإسلامي السيارة أولاً ويتملكها ويتحمل مخاطرها، ثم يبيعها لك بالتقسيط بـ 12,000. (تجارة وبيع سلعة).
4. بديل التمويل العقاري — الإجارة المنتهية بالتمليك
- الحرام (Mortgage): يقرضك البنك ثمن المنزل بفائدة ويرهن المنزل. (ربا واستغلال).
- الحلال: يتشارك البنك معك في شراء المنزل (أنت 20% والبنك 80%). البنك يؤجر لك حصته لتسكن، وتدفع أنت شهرياً الإيجار بالإضافة إلى جزء لشراء حصة البنك. مع الوقت تزيد حصتك ويقل إيجارك حتى تتملك المنزل بالكامل. (شراكة، إجارة، وتقاسم مخاطر).
الخاتمة
الاقتصاد الإسلامي ليس مجرد نصوص دينية، بل هو نظام متكامل يحمي البشرية من فقاعات الديون الوهمية. حين يُستبدل الربا بالبيع والمشاركة، يتحول الاقتصاد من أرقام على شاشات تسيطر عليها بنوك كبرى، إلى اقتصاد حقيقي مدعوم بالأصول، يوزع الثروة بالعدل، ويضمن النماء والاستقرار للجميع.
أسئلة شائعة
- ما البديل الإسلامي لوضع المال في البنك بفائدة لمواجهة التضخم؟
- القرض في الإسلام قرض حسن يُرد بمثله. ولحماية المال من التضخم يُوجَّه المسلم للمشاركة في الاقتصاد الحقيقي عبر المضاربة أو الأصول الملموسة كالذهب والعقار، لا عبر فائدة ثابتة.
- هل المرابحة مجرد قرض بفائدة مقنّع لشراء سيارة؟
- في المرابحة الصحيحة يشتري البنك السيارة ويتملكها ويتحمل مخاطرها، ثم يبيعها لك بربح معلوم بالتقسيط. هذا بيع أصل لا قرض مال بمال بزيادة مضمونة.
- كيف يختلف التمويل التشاركي المتناقص عن الرهن العقاري التقليدي؟
- أنت والبنك تملكان المنزل معاً. تدفع إيجار حصة البنك مع دفعات لشراء حصته تدريجياً—شراكة وإجارة لا قرضاً ربوياً برهن المنزل.
- لماذا تستخدم البنوك الإسلامية غرامة تُتصدق بها بدل غرامة تأخير للبنك؟
- غرامة التأخير التي تدخل جيب الدائن ربا. الشرط الجزائي الخيري يردع المماطلة دون أن يربح البنك منها، فتُوجَّه للفقراء.
- هل لنظام الاحتياطي الجزئي علاقة بالربا في الإسلام؟
- خلق أموال تفوق الغطاء الحقيقي وإقراضها بفائدة من جذور الأنظمة الربوية الحديثة. التمويل الإسلامي يربط الربح بالتجارة ومشاركة المخاطر والعقود المدعومة بأصول.
هذا المقال للتثقيف العام ولا يغني عن فتوى شخصية. لحالتك الخاصة، راسلنا على واتساب أو بالبريد الإلكتروني.